2027年版・最新の統合改訂版 本文と同じ試算をまとめた資料をダウンロードできます。
本文の案内:結論 / 最新統計 / 基礎所得 / 必要財源 / 決済税の成立条件 / 家計 / 医療 / 行政 / 進め方 / 訂正表 / 出典
統合改訂版について
マツバラミチヒサ/2027年版 第1版/公開日:2026年11月21日
統計・制度の確認基準日:2026年11月21日。「2027年版」は構想の版名です。2027年の実績や、成立済みの政府計画を示すものではありません。2026年11月20日までに公表された最新の人口・物価、2026年度予算、利用できる直近の年次統計を照合しました。
UWEZ(Unified Welfare Economy Zone/統合福祉経済圏)は、税と社会保障、医療、教育、行政を一つの仕組みとして再設計する私の提案です。初期にはCDBS(Centralized Digital Basic Society)と呼んでいました。
30万円働いたら30万円を受け取り、誰もが生活の土台となる所得を持つ。必要な医療と教育を受けるために、加入する保険や住む自治体の違いで困らない。手続きをするために何度も同じ事情を書かなくてよい。私が目指す社会の姿は変わりません。
今回の改訂では、その目標と、数字で確認できることを接続し直しました。旧版にあった計算誤り、会計範囲の混同、根拠のない削減効果を修正しています。10%決済税だけで構想全体が成立すると証明できた、という結論には至っていません。 成立に必要な条件を公開し、検証できる構想に改めます。
01|2027年版の結論
税制を一本化し、基礎所得と標準サービスを一体で保障する方向には、引き続き検討する価値があります。ただし、全税・全社会保険料の廃止と、成人月10万円・未成年月6.6万円の給付を同時に行うと、現在の税収を置き換えるだけの計算では足りません。
| 論点 | 今回の検討結果 |
|---|---|
| 基礎所得の総額 | 国内の日本人人口を用いた概算で年135.70兆円。18歳未満人口は5歳階級からの推計 |
| 財政全体 | 国・地方・社会保障基金を統合した会計範囲で計算する |
| 移行基準ケース | 年間支出363.78兆円、税外収入10兆円を仮定すると必要な決済税収353.78兆円 |
| 10%で必要な課税ベース | 完全徴収でも年3,537.79兆円。取引縮小等を含む実現率90%なら、縮小前で年3,930.87兆円 |
| 判定 | 必要額を満たす、重複のない課税ベースを確認できていない。全面移行の財政的成立は未確認 |
ここで示す363.78兆円は、公式の2027年度予算でも、将来支出の予測でもありません。実績に明示的な仮定を加えた比較用の試算です。年金の経過措置、医療需要、移行費、課税範囲によって大きく動きます。
目標は維持する。未確認の税収を確定財源にしない。 これを2027年版の出発点とします。
02|原案から維持すること、修正すること
| 分野 | 原案の目標 | 2027年版での扱い |
|---|---|---|
| 税 | 既存の国税・地方税を廃止し、10%決済税へ一本化 | 最終目標として維持。課税範囲と行動変化を検証してから施行判断 |
| 社会保険料 | 年金・医療・介護などの保険料を廃止 | 税方式へ移す目標を維持。既存サービスの費用と権利の処理を残す |
| 基礎所得 | 成人月10万円、未成年月6.6万円 | 維持。成人は18歳以上と定義し、給付対象人口を明示 |
| 医療・介護 | 標準サービスの自己負担をなくす | 維持。AIで医療費を28兆円へ減らせるという前提を撤回 |
| 教育 | 国公立の教育を無償化 | 維持。私学への全面拡張は別の追加試算を必要とする |
| 行政 | 地方自治・道州制を廃止し、全国一元の行政へ | 最終構想として維持。憲法改正を含む民主的手続を必須条件とする |
| 通貨 | CBDCとデジタル決済を利用 | CBDCの発行は未決定という現状を反映。発行を既定路線にしない |
| 選挙 | AIによる政策比較とLMP投票 | 政策比較を先行。年齢による票の重み付けは別の制度・憲法論点とする |
これは「今ある制度を少し便利にする」というだけの提案ではありません。一方で、最終像への賛成と、明日から全面実施できるかどうかは、それぞれ確かめる必要があります。
03|現在の日本を、同じ物差しで見る
| 指標 | 確認した数値 | 時点・性質 | 出典 |
|---|---|---|---|
| 総人口 | 1億2,243万人 | 2026年11月1日・概算 | S1 |
| 国内の日本人人口 | 1億1,853万3千人 | 2026年6月1日・確定、表章値 | S1 |
| 名目GDP | 672.7兆円 | 2025年度・速報系列の年次数値 | S2 |
| 名目GDP | 692.7兆円 | 2026年7~9月期・季節調整済み年率換算 | S2 |
| 消費者物価 | 総合指数103.1、前年比+2.3% | 2026年10月、2025年=100 | S3 |
| 国の一般会計 | 122.3092兆円 | 2026年度当初予算 | S4 |
| 国の税収 | 83.7350兆円 | 同上 | S4 |
| 社会保障給付費 | 144.1兆円 | 2026年度予算ベース | S5 |
| うち年金/医療/介護 | 63.7/44.6/14.3兆円 | 同上。給付費の内数 | S5 |
| 社会保険料 | 84.5兆円 | 2026年度予算ベース | S5 |
| 国民医療費 | 48.8100兆円 | 2024年度実績、2026年10月公表 | S6 |
| 一般政府の支出+非金融資産純取得 | 244.6436兆円 | 2024年度GFS、部門間調整後 | S7 |
2026年度予算と2024年度実績は同じ年の数字ではありません。国の一般会計と社会保障給付費を単純に足すと、国庫負担などを重複して数えます。また、692.7兆円は四半期の経済規模を年率にした値であり、確定した2026年の年間GDPではありません。
旧版の「日本のGDP約550兆円」「国と地方の税収60~70兆円」などの説明は更新します。S7の2024年度GFSでは、一般政府の税収は130.0736兆円、社会負担は83.6985兆円です。一般会計税収だけを「日本全体の税収」として扱いません。
04|基礎所得の給付額と対象
本体案は、国内に居住する日本国民に、18歳以上は月10万円、18歳未満は月6.6万円を個人単位で支給する設計です。所得・婚姻・扶養の有無で基礎給付を変えません。
国外居住者、居住期間の短い人、国籍・居住の変更、保護者による子どもの給付管理は、給付法で定義します。外国籍住民に必要な医療・生活上の保護を打ち切る前提は置きません。外国籍住民にも同じBIを広げる案は、追加費用を分けて示します。
人口の国籍別・年齢別内訳を同じ時点でそろえられる2026年6月の確定値を使います。18歳未満の人数は「15歳未満+15~19歳の3/5」とする近似です。15~19歳の各年齢の人数が同じという仮定を含むため、正確な受給者数ではありません。
| 区分 | 人数 | 年額 | 年間給付額 |
|---|---|---|---|
| 18歳未満・推計 | 1,602万1,200人 | 79.2万円 | 12.6888兆円 |
| 18歳以上・推計 | 1億251万1,800人 | 120万円 | 123.0142兆円 |
| 合計 | 1億1,853万3,000人 | — | 135.7030兆円 |
同じ2026年6月の総人口に対象を広げると、年140.4111兆円となり、差は年4.7081兆円です。対象の変更を数字に紛れ込ませず、政策選択として示します。
旧プレゼンテーションの「未成年2,000万人×月6.6万円×12か月≒25兆円」は誤りです。正しくは15.84兆円です。また、15歳と18歳が混在していた年齢区分を18歳に統一しました。
05|決済税の定義をそろえる
本書の10%は、相手に渡す対価に対し、支払う側が10%を追加して負担する税率とします。受け取った側の同じ取引に、もう一度10%をかける設計にはしません。
例えば、商品代金1,000円なら支出は1,100円、相手への代金は1,000円、税は100円です。給与30万円なら雇用主は33万円を払い、労働者は30万円を受け取ります。これは提案する決済税であり、現在の消費税と同じ制度ではありません。
「総支出の10%を天引きする」方式では、受取額や課税ベースが変わります。税込支出110円のうち税10円は支出の9.09%です。旧版に混在した外税・内税・受取課税を、この定義に統一します。
| お金の動き | 2027年版の設計案 |
|---|---|
| 商品・サービスの購入、企業間の仕入れ、設備・不動産の購入 | 支払いに10%。原則として仕入税額控除を設けない |
| 給与・報酬・配当 | 支払う側に10%。給与の受取額を保つ一方、企業の負担を計算する |
| 非同一生計間の贈与・相続 | 受益者の変わる移転として対象にする案。評価・納税方法は別途必要 |
| 自分名義の口座間、預金の出し入れ | 所有者が変わらない移動として除外 |
| 借入・返済の元本、担保差入れ | 本体の10%課税から除外。利息・金融サービス対価は対象にする案 |
| 株式・債券等の売買元本、金融機関間の資金繰り・清算 | 本体税収に算入しない。流動性と資本調達への影響を別途検証 |
| 同一生計内の通常の生活費移動 | 二重課税を避ける除外を定義。偽装との区別が必要 |
| BI・公的給付、統合政府の支出に伴う自己回収税 | 財源として数えない。家計や企業が次に使う段階とは区別 |
原案の「あらゆる金銭移動に例外なく10%」は、そのままでは採用しません。除外を設ける以上、原案より課税ベースは小さくなります。 その税収減を計算せずに、「十分な財源がある」とは言えません。
06|決済総額は、そのまま税源にならない
日銀の決済統計には、金融機関間の資金決済、国債や証券の決済などが含まれます。同じ経済取引が顧客の支払い、銀行間清算、日銀当座預金の移動として現れる場合もあります。これらを足し上げて家計・企業の課税取引額とすることはできません。[S8]
全銀協が示す2025年の全銀システム取扱額は年約4,264兆円です。しかし、この金額から直ちに「10%なら426.4兆円の恒久税収」とは計算できません。対象外の元本移動、政府支出、同一所有者の資金移動等を除き、制度導入後の変化を確認する必要があります。[S9]
別の物差しとして、2024暦年の財貨・サービス供給需要表では、購入者価格の総供給小計は1,399.7842兆円です。ただし、政府の非市場サービスや帰属計算などを含み、これも現金で課税できる決済額ではありません。給与や資産移転を加える場合も、二重計上の除去が必要です。[S10]
検証すべき式は、決済税収=10%×重複を除いた適格取引額×課税後の実現率です。実現率には、取引減少、企業統合、相殺への移行、回避、未徴収などの影響をまとめています。統計上の決済額が大きいことだけで、実現率100%を仮定しません。
2027年版では、課税ベースを仮定した感度表を示し、それを実測による税収予測とは区別します。
07|必要財源を計算する会計範囲
BIだけを試算しても、国家の予算にはなりません。医療・介護、学校、警察、消防、防衛、司法、外交、インフラ、災害対策、行政運営、既存債務の利払いが残ります。
基準に使うS7は、2024年度の一般政府の部門別勘定(GFS)です。中央政府・地方政府・社会保障基金を対象に、把握できる部門間移転を調整した公式統計です。「経常・資本取引」シートの一般政府列EZを読み、次のように整理しました。
| 原統計の項目 | 金額 |
|---|---|
| 支出(行85) | 241.4685兆円 |
| 非金融資産の純取得(行146) | 3.1751兆円 |
| 財政比較に用いる合計 | 244.6436兆円 |
| 税(行9) | 130.0736兆円 |
| 社会負担(行44) | 83.6985兆円 |
| その他の収入(行64) | 21.9488兆円 |
GFSの支出には固定資本減耗が含まれ、非金融資産純取得側はその控除後です。この二項目を合算し、資本支出を反映した比較枠にします。単なる現金予算の合計ではありません。
国債等の元本償還と借換えは金融取引として別管理します。利払いは基準支出に含まれます。2026年度一般会計の国債費31.2758兆円を、ここにもう一度加算したり、全部を利子と呼んだりしません。地方交付税の廃止も、住民へのサービス費そのものの消滅とは数えません。
08|移行基準ケースの支出を組み直す
2024年度GFSが、今回確認できた包括的な直近年次実績です。2026年の一般政府支出が確定しているわけではないため、物価・賃金・制度変更等をまとめた累計5%の仮補正を置きます。これはCPIから直接計算した補正でも、公式の2026・2027年度見通しでもありません。
以下は、既存年金等の経過措置を残す「移行基準ケース」です。金額は年間・兆円です。
| 計算項目 | 金額 | 区分・考え方 |
|---|---|---|
| 一般政府の比較基準 | 244.6436 | 2024年度GFS実績 |
| 累計5%の仮補正 | +12.2322 | 仮定。補正後256.8758 |
| BIとの相殺・統合で減る既存給付 | −45.0000 | 仮定。個票による確認が必要 |
| BI総額 | +135.7030 | 最新の国籍別人口から概算 |
| 標準医療の自己負担肩代わり等 | +6.0000 | 仮置き。既存の公的医療費は基準に含む |
| 介護の自己負担肩代わり等 | +1.2000 | 仮置き。既存の介護給付を再加算しない |
| 国公立教育無償化の追加分 | +1.0000 | 仮置き。既存の教育支出を再加算しない |
| 新デジタル基盤の追加運営等 | +2.0000 | 仮置き。既存システム費は基準に含む |
| 移行経費 | +3.0000 | 仮置き。並行稼働、制度切替等 |
| 需要増・予備枠 | +3.0000 | 仮置き。十分性は要検証 |
| 行政・医療DXによる確定的削減 | 0.0000 | 未実証の削減を先取りしない |
| 年間支出 | 363.7787 | 上記の合計 |
| 税外収入 | −10.0000 | 仮定。資産収入等の継続可能な部分 |
| 必要な決済税収 | 353.7787 | 新規赤字を出さない場合の必要額 |
税外収入10兆円は、GFSのその他収入21.9488兆円を全額引き継ぐ仮定より小さく置いています。授業料無償化による収入減、資産収入の変動などを考える必要があります。強制的な負担を「手数料」と呼び替えて財源不足を埋める設計にはしません。
相殺45兆円も、制度を作れば自動的に削減できる金額ではありません。特に既存年金の保障方法によって変わります。項目別の精密な予算を置き換える完成予算ではなく、収支を議論するための仮定を明示した試算です。
09|条件が変わると、必要額はどう動くか
| 比較ケース | 長期統合の仮定 | 移行基準 | 慎重ケース |
|---|---|---|---|
| 2024基準からの仮補正 | +5% | +5% | +10% |
| 統合・相殺できる既存給付 | 70.0 | 45.0 | 35.0 |
| 医療/介護の追加分 | 6.0/1.2 | 6.0/1.2 | 8.0/1.5 |
| 教育/デジタル基盤 | 1.0/2.0 | 1.0/2.0 | 2.0/3.0 |
| 移行費/予備枠 | 0.0/3.0 | 3.0/3.0 | 5.0/5.0 |
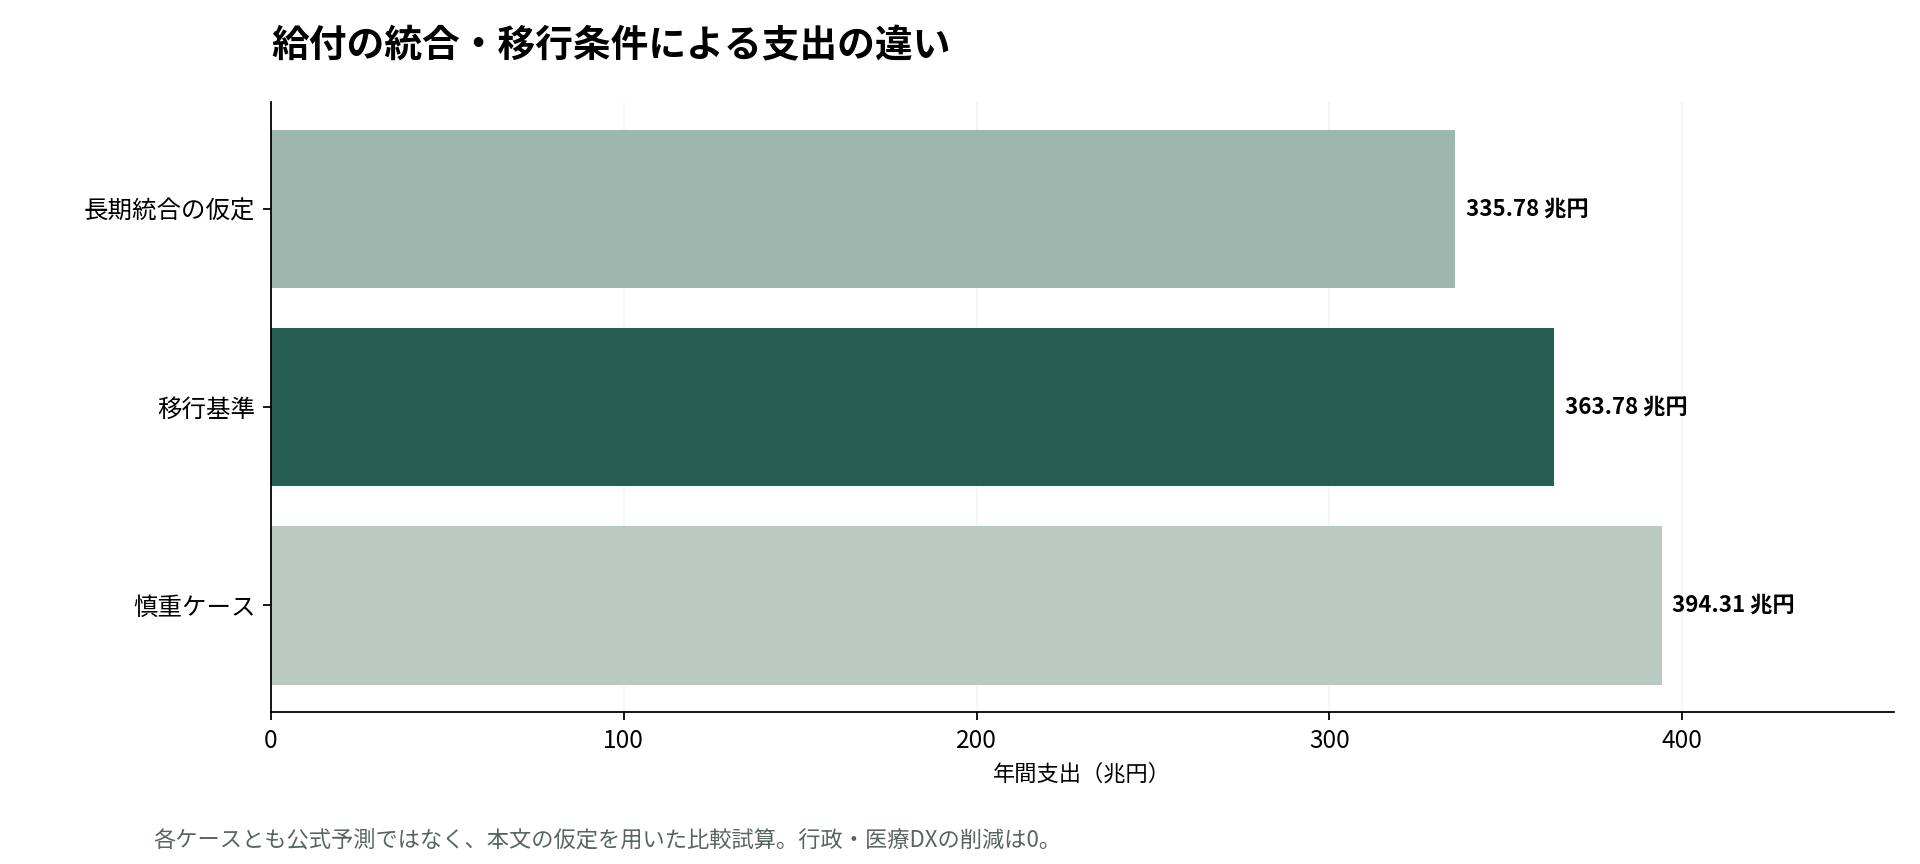
| 年間支出 | 335.78 | 363.78 | 394.31 |
| 税外収入10兆円を除く必要税収 | 325.78 | 353.78 | 384.31 |
| 10%・完全徴収に必要な課税ベース | 3,257.79 | 3,537.79 | 3,843.11 |
単位は税率を除き兆円です。長期統合ケースは、既存権利の処理を終え、給付70兆円を統合できたという上限寄りの比較例です。実現時期や実現可能性を確認した予測ではありません。移行費ゼロも成熟後の仮定です。
移行基準ケースで追加の純削減が5兆円実現しても、必要な決済税収は348.78兆円です。必要な課税ベースは50兆円小さくなりますが、財源検証全体を不要にする規模ではありません。
国内の外国籍住民にも同じBIを広げると、同じ人口時点では各ケースの支出に4.7081兆円が加わります。成人の月額を一律1万円増やすと、日本人成人の人数を固定した単純計算で年12.3014兆円増えます。

10|10%決済税の成立条件
以下は、課税範囲を定めた後の取引額Qに対する感度計算です。「実現率」は導入後の取引縮小等を含む一つの係数で、他の箇所で同じ影響を再度差し引きません。
| 課税候補額Q | 実現率100%の税収 | 実現率90% | 実現率80% | 90%時の移行基準に対する不足 |
|---|---|---|---|---|
| 1,000兆円 | 100 | 90 | 80 | 263.78 |
| 1,500兆円 | 150 | 135 | 120 | 218.78 |
| 2,000兆円 | 200 | 180 | 160 | 173.78 |
| 3,000兆円 | 300 | 270 | 240 | 83.78 |
| 4,000兆円 | 400 | 360 | 320 | −6.22(余剰) |
例えば候補額が2,000兆円、実現率90%なら、収支を合わせる機械的税率は19.65%です。これは推奨税率ではありません。税率を上げるとQや実現率も変わり得るため、そのまま19.65%へ上げれば成立するという意味でもありません。
原案を実施する前に必要なのは、①対象取引を定義する、②同じ取引を複数の決済網で重複計上しない、③元本・政府自己回収分等を除く、④企業と家計の行動変化を測る、⑤景気後退時も基礎給付を続けられるかを調べる、という検証です。
10%という目標は維持します。ただし、10%で必要額を得られる課税ベースが確認できるまでは、全税廃止と全国一斉の完全給付を実施する条件は整っていません。

11|企業間取引と、税の積み重なり
決済税を売上全体にかけ、仕入税額控除を設けない場合、取引が重なるほど負担が積み上がります。現行の消費税の税率と同じ10%でも、同じ経済効果になるとは限りません。
同じ原価を全額次へ転嫁し、付加価値・利幅をゼロとする単純例では、n段階後の価格係数は1.1のn乗です。
| 課税段階 | 最初の原価に対する価格係数 | 増加率 |
|---|---|---|
| 1段階 | 1.1000 | 10.0% |
| 3段階 | 1.3310 | 33.1% |
| 5段階 | 1.6105 | 61.1% |
| 10段階 | 2.5937 | 159.4% |
これは現実の物価上昇率の予測ではありません。旧税・社会保険料の廃止、価格交渉、利幅、輸入、企業統合によって結果は変わります。それでも、多段階の自動車部品・卸売・建設などと、取引段階の少ない事業では負担が異なることを示します。
例えば給与総額1億円の企業では、給与への決済税だけで年1,000万円の支出が生じます。旧来の事業主保険料が消える分との差は、その企業の現在の負担額と照合しなければ判定できません。「社会保険料がなくなるから全企業が得をする」とはしません。
合併や内製化で社外取引を減らす誘因も生まれます。実際に取引が消えれば、適法な事業再編でも税源が減ります。仕入控除や純額課税で積み重なりを緩和する別案を採用するなら、課税ベースを改めて計算します。
12|金融、輸出入、暗号資産への対応
銀行は預金の受払いだけを行う組織ではありません。融資審査、信用供給、本人確認、決済の安定運用、不正対応が残ります。CBDCが実現しても、銀行の機能や人員の大半が自動的に不要になるとは言えません。
金融機関間の短期資金や証券元本へ毎回10%をかけると、資金循環や市場取引を大きく変えるおそれがあります。本体の財源計算にはこれらの額を入れず、利息・手数料等の対価をどこまで課税するかを検証します。別の金融取引税を加えるなら、単一税という目標との関係も明示します。
輸入は国内の支払者による対価支払いを課税対象とする案です。輸出は国外の買手からの受取であり、国内の支払者課税をそのまま適用できません。輸出品の国内投入段階の税が残る問題や、越境サービス・海外口座を通じた支払いを含めて制度を設計します。
暗号資産やステーブルコインへ支払い手段を変えても、実際の財・サービスの取得を把握する設計が必要です。法定通貨換算、事業者の帳簿、経済的な支払いと交換・返金を結び付けます。債務相殺も、単なる口座移動がないという理由だけで課税を免れる設計にはしません。
一方、実際の企業内生産に変わり社外決済がなくなることまで、隠れた税源が残っているとは扱えません。回避対策の運営費とプライバシーへの影響も必要経費です。デジタル化で脱税・誤課税が原理的にゼロになるという表現を撤回します。
13|家計はどう変わるか
所得税・保険料の給与天引きがなくなり、給与の受取額を維持できた場合の機械的な例です。単位は万円/年。家計が受取全額を課税対象の購入に使うと仮定し、価格転嫁・貯蓄・住宅購入等の違いを除いています。
| 世帯 | 給与収入 | BI | 合計受取 | 全額支出時の対価部分(÷1.1) | 決済税部分 |
|---|---|---|---|---|---|
| 成人単身・年収300万円 | 300 | 120 | 420 | 381.82 | 38.18 |
| 成人単身・年収500万円 | 500 | 120 | 620 | 563.64 | 56.36 |
| 成人単身・年収800万円 | 800 | 120 | 920 | 836.36 | 83.64 |
| 成人単身・年収1,000万円 | 1,000 | 120 | 1,120 | 1,018.18 | 101.82 |
| 成人2人+未成年2人・給与300万円 | 300 | 398.4 | 698.4 | 634.91 | 63.49 |
| 就労なしの成人単身 | 0 | 120 | 120 | 109.09 | 10.91 |
これは現在との「実質手取り増加額」ではありません。現在の税・保険料・児童手当、受給年金、個々の消費税率、住居費、物価転嫁をそろえた比較が別に必要です。旧版の一律「2倍になる」「全世帯で豊かになる」という結論は使いません。
月10万円は、外税10%で全額を使うと対価部分が月約9万909円です。家賃、障害に伴う支出、単身と同居の違いなどから、BIだけで全員の生活費が足りるとは限りません。
資産を持ち消費・移転の少ない人は、所得や資産が大きくても課税が小さくなる場合があります。富裕層ほど必ず多く負担するとも限りません。所得階層別の利益は、給付、納税、物価、旧給付の消滅を合わせて検証します。
14|年金と生活保障をどう引き継ぐか
既存の年金を、BIと別に全額払い続けると、年金を廃止して財源を転用する試算は成立しません。反対に、年金を即座に全廃し、全員を月10万円にそろえると、現在の受給額がそれを超える人の生活に大きな変化が生じます。
移行案は、BIを基礎部分として支給し、既存年金の保障対象額を超える部分を経過給付で残す方式を基本に検討します。例えば保障対象の年金が月18万円なら、BI10万円+経過給付8万円です。月18万円にBI10万円を丸ごと上乗せした収入28万円として計算しません。
この例を一般化した相殺額は、各人のBIと統合対象給付の小さい方の合計です。年金総額63.7兆円をそのまま全額削減額にはできません。受給者の年齢・給付額・制度内訳を使った個票集計が必要です。移行基準ケースの45兆円は、その結果を得た実測値ではありません。
生活保護の医療扶助・介護扶助、障害福祉の現物サービス、住宅や介助に関する追加需要は、BIへ単純に吸収しません。現金給付と現物サービスを分け、必要な費用を税方式で保障します。
将来の基礎給付を一律化する目標と、既存の拠出に対する権利の処理は、移行法で接続します。毎月の基礎給付のための所得審査は減らせますが、個別サービスの必要性の確認まで全部なくなるわけではありません。
15|標準医療・介護を税方式で保障する
標準医療の範囲は、医学的必要性と有効性を基準に、現行の公的医療保険で対象となる診療を出発点にします。高度・高額という理由だけで、公的保障から外す設計にはしません。
| 公的に保障する領域 | 基本方針 |
|---|---|
| 救急・事故・急性疾患 | 支払能力にかかわらず受けられる体制を確保 |
| 慢性疾患・がん等 | 継続治療、必要な検査・薬剤・手術を含めて評価 |
| 小児・周産期・精神医療 | 地域の提供体制と継続支援を確保 |
| 歯科・リハビリ・在宅医療 | 必要な標準治療を対象とし、生活機能の維持につなげる |
| 介護・障害福祉 | 個別の介助量に応じた現物サービスを残す |
| 予防 | 有効性・対象・実施間隔を評価して対象化 |
| 自由診療 | 美容など任意のサービスや公的対象外を、説明と選択に基づき利用 |
2024年度の国民医療費は48.81兆円、財源別患者負担は5.7411兆円です。医療費全体に一律3割をかけた約14.6兆円を、現在の患者負担額とする計算は使いません。患者負担の肩代わりに加え、受診需要、医療者の賃金、供給体制を検討します。[S6]
旧版の「44兆円を28兆円へ減らす」という数字は、財源として計上する根拠を確認できませんでした。今回の基準試算では、AIや予防による医療費削減をゼロと置きます。予防には健康上の価値がありますが、実施費もかかり、すべてが医療費総額の削減につながるとは限りません。
医療機関への支払い、診療の妥当性、重複請求、不正対応は、保険料をなくしても必要です。名称や請求方式を変えることと、審査機能そのものを消すことを分けて考えます。
16|AIスマホ問診を医療につなぐ
私が想定する医療の入口は、スマホで症状や経過を整理し、適切な相談・受診につなぐ仕組みです。AIは質問の整理、緊急性の見落とし防止、予約、記録の共有を支援します。
ただし、AIの判定だけで受診の権利を遮断しません。救急への直接連絡、医師・看護師への相談、対面への切替えを確保します。最終的な診断・処方・治療の責任を持つ体制を残します。
厚生労働省の現在の説明でも、オンライン診療は対面と適切に組み合わせることが基本です。2026年には関係する医療法上の規定と指針が更新されています。AIだけで無人診療できる制度が既にある、という前提では進めません。[S11]
評価するのは、問診時間だけではありません。受診の遅れ、緊急疾患の見落とし、再受診、患者の理解、医療者の作業量、システム費、個人情報の扱いを調べます。業務時間が短くなっても、それを直ちに同額の国費削減として扱いません。
スマホを使えない人には、電話・対面・支援付き端末を用意します。認証や通信障害で必要な診療が止まらないことを、入口の設計条件にします。
17|国公立教育、インフラ、安全保障
教育は、国公立の幼児教育から大学までの標準的な教育機会を保障する方向を維持します。国公立の授業料無償化と、私学を含めた教育費の全面公費化は別の政策です。本体試算の追加1兆円は前者を念頭に置いた仮枠であり、全教育費の無料化を賄う確定額ではありません。
私立学校、教材・端末、学校給食、通学、特別支援、大学の研究費、社会人の学び直しをどこまで含めるかは、制度ごとに費用を示します。2026年度に実施されている無償化施策を、もう一度追加費として数えません。[S4・S12]
AI教材や遠隔授業は、学習支援と地域の教育機会を増やすために使います。教員を大幅に減らせることを先に財源化しません。学校統合では、施設費と通学時間、移動支援、地域の役割を合わせて評価します。
道路・上下水道・廃棄物処理・防災・通信、警察・消防・救急、防衛、司法、外交は引き続き必要です。地方自治の廃止により、これらの仕事や債務が消える計算にはしません。自動運転や無人化の効果は、実際に導入できる範囲と費用を確認してから更新します。
18|全国一元の行政をどう実現するか
最終構想は、都道府県・市町村・道州の独立した統治機構を整理し、国の責任で全国の行政とサービスを運営する体制です。税・給付・基礎サービスを全国共通にし、地域の税収力による格差を縮めることを狙います。
ただし、現在の憲法92~94条は地方自治、地方議会、住民による長・議員の直接選挙などを定めています。地方自治体を全面廃止し、国の出先機関だけに置き換える案を、通常の業務統合と同じ手続で実施できるとは扱いません。憲法改正を含む検討と、96条に定める手続が必要となる構想です。[S13]
その議論と並行し、現行制度のもとでも、共通データ、申請の一回化、給付の自動化、共同調達、行政システムの標準化は進められます。これを先行段階とし、最終像に関する政治的合意の代わりにはしません。
全国共通にするのは権利と基準です。同じ人数なら同じ金額だけを配ると、離島、山間部、豪雪、災害リスクなどの違いを吸収できません。人口・年齢構成・地理・移動時間・施設更新などに応じた配分式を公開し、必要なサービス水準をそろえます。
地方の政治機構を整理するなら、地域の意見を国へ伝える制度、予算配分への異議申立て、独立した監査も設計します。中央政府とAIへ権限を集中する効果と、その誤りを訂正する仕組みを同時に作ります。
19|行政・雇用の効率化を正しく数える
2024年度GFSの一般政府の雇用者報酬は30.8778兆円です。これは窓口や重複書類の事務費だけではありません。教員、警察等を含む公共サービスの提供費が入っています。[S7]
| 対象 | 効率化する仕事 | 残る機能・注意点 |
|---|---|---|
| 中央・地方行政 | 重複入力、定型証明、照合作業、同種調達 | 制度判断、監査、災害対応、権利救済、対人支援 |
| 税務・社会保険 | 申告計算、納付、資格変更の重複処理 | 課税対象判定、返金、相続評価、越境・偽装対応 |
| 税理士・会計 | 旧税の申告代行など | 会計、資金管理、監査、紛争、経営判断の支援 |
| 銀行・保険 | 現金取扱い、一部の手続・照合 | 信用供給、審査、資産管理、任意保険、事故対応 |
| 製造・物流 | 発注・在庫の入力、調整の一部 | 実際の製造・輸送、安全管理、例外対応 |
| 小売・医療・介護 | 会計・予約等の定型作業 | 対人サービス、安全性、個別の介助 |
人数と賃金を掛けた潜在額は、実際の予算削減額とは限りません。再配置すれば給与は残り、退職・契約終了には時期や費用があります。民間企業の人件費節減は、国庫へそのまま入る税収でもありません。
旧版の政府・金融・会計・生産・サービス各分野の削減額は、同じ経理人員を複数の分野で数えている可能性があります。2027年版ではこれらを単純合算しません。削減人数や「公務員9割減」を確定結果として掲げません。
効果は、廃止した作業時間、実際に減った契約・採用・維持費、新システム費、移行費を差し引いて測ります。BIによって働き方を選び直せる環境を作る目標は保ち、仕事が減る人の生活・技能・地域への影響も検証します。
20|CBDC、データ、障害時の運用
日本銀行の2026年6月の進捗報告は、CBDCの発行が現時点で決まっていないと明記しています。試行は発行決定や社会実装の仕様確定ではありません。2027年版のロードマップは、CBDCの発行済みを前提にしません。[S14]
決済課税の事前検証や給付の自動化は、既存の銀行口座・決済手段でも設計を検討できます。将来CBDCを使う場合は、銀行預金との関係、保有上限、認証、オフライン利用、障害対応を決めます。
行政上の一元管理と、すべての個人情報を誰でも結び付けられる一つのデータベースは同じではありません。決済、医療、給付、投票は目的別にアクセスを分け、閲覧・変更の記録を残します。必要な情報を必要な主体が使える仕組みを設計します。
ブロックチェーンを使えば不正がなくなる、とも言いません。本人の端末、入力、なりすまし、内部不正、誤判定は別に対処する必要があります。
現金を最終的に整理する構想でも、全国一斉の即時禁止を先行させません。停電・通信断・端末紛失・災害時に生活費と医療を利用できる代替手段を実証してから、移行の条件を決めます。
21|MMT・通貨発行と財源を分けて考える
自国通貨を発行する国の財政を、家計の預金残高と全く同じに見る必要はありません。税には通貨需要の形成、購買力の調整、分配の調整といった役割があり、必要な公共サービスを先に考える視点はUWEZと接続できます。
しかし、通貨を発行する能力は、医療者、介護者、食料、住宅、エネルギーなどの供給を無制限に増やす能力ではありません。需要が供給力を超えると、物価や輸入、為替などを通じた制約が生じます。
CBDCは通貨の形・決済手段の議論です。発行しただけで恒久的な税収が生まれるわけではありません。また、現在の日本では日銀の国債直接引受けは財政法5条により原則禁止され、例外には国会議決等の条件があります。[S15]
本体の比較計算では、恒久的な通貨発行を不足額の穴埋めにしていません。例えば課税候補2,000兆円・実現率90%なら、移行基準では年173.78兆円の不足が生じます。この規模を発行で埋める別案を採るなら、独立した金融・物価・供給力の検証が必要です。
税収だけで毎年必ず均衡させること自体を唯一の財政目標にはしません。ただし、恒常赤字を認める場合も額と調達方法を明示します。国債残高を消したり、借換え需要や利払いを消したりする計算にはしません。
22|LMP選挙と、AIによる政策比較
旧版のLMP(Life-Match Point Voting)は、有権者の質問を集約し、候補者の回答と照合し、支持・不支持のポイントを配る構想でした。「100-年齢」という配点は、若い世代の将来への利害を強く反映するための案です。
ただし、年齢によって票の価値を変える方式には、投票価値の平等などの大きな制度上の論点があります。100歳以上で点数がゼロや負になる問題もあり、そのまま全国選挙の仕様にはできません。これはUWEZの決済・給付システムから切り離して検討します。[S13]
先行できるのは、候補者に共通の質問を提示し、回答・理由・政策の実現条件を比べる支援です。AIが質問をまとめる際は、削った意見と編集理由を確認できるようにし、少数意見が集約で消えないようにします。
2027年版の先行案は、法的な投票権の平等を維持した政策比較支援です。年齢加重や正負ポイントは、政治的提案として別途議論し、合意済みの選挙制度と表示しません。投票の秘密と本人確認を守ることも、単なるオンライン化とは別の条件です。
23|2027年からの進め方
日付だけを先に決めて、成立が未確認の制度を一括導入する計画を改めます。次の段階へ進む条件を置きます。以下は私の提案する順序であり、政府や自治体の決定済み日程ではありません。
| 段階 | 主な作業 | 次へ進む条件 |
|---|---|---|
| 2027年・再設計 | 取引分類、既存給付の個票試算、会計統合、医療・教育の範囲、法制度の論点整理 | 再計算可能なデータ・仮定・収支の公開 |
| 2027~2028年・実証 | 実際には課税しない模擬計算、同意に基づく給付・行政・医療の限定実証 | 取引変化、健康・生活、費用、障害時対応の検証 |
| 2028~2029年を目安とする提言 | 実証結果、単一税の代替案、移行法、年金権利処理の比較 | 財源・法的手続・移行費についての合意 |
| その後の段階移行 | 成立した法制度の範囲で、給付と旧制度を対応させて切替え | 二重負担・給付欠落の防止、停止・復旧能力 |
| 最終的な全国制度 | 条件を満たした部分から完成形へ | 憲法上の手続を含む民主的承認と継続可能性 |
検証では、家計の受取額だけでなく、物価を考慮した購買力、医療・介護へのアクセス、就業・起業、地域サービス、企業の取引段階、税収の変動を測ります。担当主体と原データを残し、計画に不都合な結果も公開します。
基礎給付を受け取れない人、緊急医療につながらない人、決済できない人が発生した場合に、どこで止め、どう旧制度を利用するかを先に設計します。部分実証の良い結果を、そのまま全国での効果とみなしません。
24|旧版のどこを訂正したか
| 旧版の記述・前提 | 2027年版の訂正 |
|---|---|
| 未成年2,000万人への年給付約25兆円 | 月6.6万円なら15.84兆円。今回の人口モデルでは12.69兆円 |
| 成人・未成年の区切りが15歳と18歳で混在 | 18歳で統一。年齢人口の近似を明記 |
| 年収300万円+BI120万円=370万円等 | 合計420万円。家計表を再計算 |
| 国と地方の全税収60~70兆円 | 一般会計と一般政府を区別。2024GFSの一般政府税収130.07兆円等へ更新 |
| 初期試算で年金給付全体を14兆円と計上 | 国の一般会計負担と給付総額を区別。2026年度の年金給付は63.7兆円 |
| 決済額5,000~5,800兆円を前提に3.7~4%で成立と断定 | 課税対象外・重複・行動変化を反映した税源が未確認のため、成立の断定を撤回 |
| 所得控除廃止額をBIの追加財源に計上 | 所得税自体を廃止するため、独立した財源として計上しない |
| 国・地方・社会保障の支出や削減を合算 | 部門間調整後の一般政府を基準にする |
| 地方交付税・補助金の整理額を丸ごと節約 | サービス費が残るため、内部移転の整理と実際の費用減を区別 |
| 全銀等の決済総額にそのまま課税 | 対象外取引と重複を除き、導入後の縮小を検証 |
| 医療費44兆円→28兆円を前提化 | 根拠未確認の削減を撤回。最新実績48.81兆円を参照 |
| 医療費の患者負担を一律3割で推計 | 財源別患者負担5.7411兆円を参照し、追加需要を分ける |
| 全年金を廃止して同額の財源を確保 | BIとの相殺と経過給付を分け、減額可能額を個票で確認 |
| 行政・金融・会計等の削減額を足す | 官民を区別し、重複と実現時期、新システム費を調整 |
| デジタル化で脱税・不正がゼロ | 対象判定・誤徴収・回避対応の仕事と費用が残る |
| CBDC導入や地方自治廃止を既定の日程化 | 発行未決定、憲法上の手続、実証後の段階移行を反映 |
旧版は構想の経緯として残します。数字や成立判断を引用する際は、今回の改訂と、その後の更新日を確認してください。
25|この構想で、これから確かめること
私が提案したいのは、税金の名前を変えることだけではありません。働くことと生きることを支える制度を、一つの社会基盤として組み直すことです。
そのためには、給付を大きく見せ、税収を楽観し、削減額を重ねればよいわけではありません。現在の受給者の生活、医療を提供する人、学校を支える人、地域で暮らす人、企業の取引を、同じ計算の中へ入れる必要があります。
2027年版で確認できたのは、構想の目標と、成立を判定するための条件です。まだ確認できていない中心点は、例外と行動変化を反映した10%決済税の税源が、年325.78~384.31兆円の必要税収という比較幅を支えられるかです。この幅自体も、本書の仮定によるものです。
必要な調査は、課税取引データと産業連関に基づく動学的な税収推計、給付・年金の個票計算、追加的な標準サービス費、分配と物価への影響、移行経費、憲法・法制度の設計です。
私は、UWEZを目標だけで完結させず、どの条件なら成立し、どの条件では成立しないかを示す構想として公開します。間違いを直しながら、実行できる仕組みへ近づけていきます。
出典・計算の追跡情報
一次資料の確認日はすべて2026年11月21日です。統計の対象時点、公表時点、推計・仮定は本文で区別しています。以下のURLは原資料です。更新されるページは、記載の年月の版を参照してください。
計算の要点: BI=102,511,800人×120万円+16,021,200人×79.2万円。移行基準支出=244.6436×1.05−45+135.7029504+6+1.2+1+2+3+3。必要税収=支出−10。必要Q=必要税収÷(税率×実現率)。
既存資料の照合対象は、JUSTICEの公開記事16本です。UWEZ・CDBSの14本に加え、初期の「日本:社会制度改革に基づく持続可能な経済モデルの詳細レポート」とBI・決済税の詳細試算も含めました。記事に添付されたPDF9点・計272ページと、Google Driveの同題35ページ資料「UWEZ.pdf」も照合しています。未公開の検討メモ1本も参照しました。旧版の説明と今回の推計は区別し、未公開メモ自体は公開しません。
構想・執筆:マツバラミチヒサ。資料整理・計算・編集にAIを使用。統計と法令の記述、独自の提案、仮定による試算を区別して公開しています。